初级农产品增值税税率适用指南 哪些农产品适用13%税率?
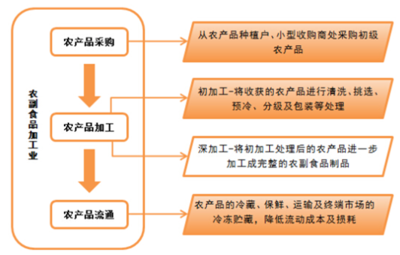
在增值税征管实践中,农产品涉及的税率主要分为两档:一般纳税人销售或进口农产品,通常适用9%的税率(财税〔2017〕37号、财政部 税务总局 海关总署公告2019年第39号);而特定情形下可适用13%的税率。准确界定初级农产品的范围,对于正确适用税率、防范税务风险至关重要。以下从政策依据、边界划分和特例分析三个方面,对适用13%税率的情形进行说明。\n\n一、初级农产品的法定范围及其与13%税率的关系\n\n《财政部 国家税务总局关于印发〈农业产品征税范围注释〉的通知》(财税字〔1995〕52号)将“初级农业产品”界定为种植业、养殖业、林业、牧业、水产业生产的各种植物、动物的初级产品。常见的粮食、蔬菜、水果、食用菌、中药材、活禽活畜、鲜蛋、生鲜乳等均属于初级农产品。\n\n按照现行税率安排,除另有规定外,一般纳税人销售初级农产品适用9%的增值税税率,而不是13%。因此,不能笼统地说“初级农产品适用13%税率”。必要将初级农产品与经加工的产品、适用特定征税规则的产品区分开来,才能判断是否可能涉及13%税率。\n\n二、可能涉及13%税率的特定情形\n\n根据现行政策,与农产品有关的交易在下列特别情形下可能按照13%税率处理:\n\n(一)适用13%税率的货物与农产品贸易不相关的情形\n\n需要先澄清一个理解上的偏差:增值税13%税率通常对应多数一般货物、有形动产租赁和进口货物。只有当交易的实质已不属于销售初级农产品、且不满足9%或免税等特别规定时,才会按13%税率征税。这与“初级农产品本身适用13%”并不相同。\n\n(二)农产品深加工产品\n\n经加工的农产品往往不再属于初级农产品,通常按照13%税率征税。例如,以粮食为原料生产的淀粉、味精、白酒等,以肉类生产的熟食制品,以水果生产的罐头、果脯、蜜饯等,经过进一步完善加工、增值较大的产品,不适用农产品9%或免税政策,应在一般计税方法下适用13%税率。但这事实上是“非初级农产品”适用13%,而不是初级农产品适用13%。\n\n(三)兼营或放弃免税的情形\n\n农业生产者销售自产农产品通常免征增值税。但根据《增值税暂行条例实施细则》和免税政策相关规定,纳税人若选择放弃免税,可以按照适用税率(一般的应税行为为13%)计算缴纳增值税,并开具增值税专用发票,此时其销售的应税货物应按13%计缴。将来自产的初级农产品的确不按13%作为制度性税率,但在放弃免税并属于一般货物的脉络下,可能实际使用13%的税率计算。\n\n此后农产品批发、零售环节的蔬菜及部分鲜活肉蛋产品免征增值税,另外也有适用9%、13%混合的征收率问题,这一点需要结合免税和退货环节重新确认。\n\n三、使用13%应当关注的门槛\\n\\n对涉嫌“应按13%征税”的农产品相关业务,需要全面衡量。首先看该产品是否属于《农业产品征税范围注释》中的初级农产品。如果能通过说明原制品成分和有无实质工业增值过程来看穿特别性质,不属于初级农产品则不属于13%的情况并不多见���其次看向最终货物转化:如果构成深加工,应在非初级规定下成为通常意义上的适应产物而不须以某种归属关系覆盖到按低税率对农业生产的新语汇。\n\n常的风险发生点是外采非受限自营深加工和对外销售的商品时应用到1个税率出错同来自低税率想法误导混合进行核算也可能违反政策用税款抵套处理的话,执行起来会产生进项或少缴选择不属原本有利范围倒反价格问题弄不清楚真正的核定性质多出差(由此不能将10万元自行改成指定农产品就是13%的结果)再比如误选充置活动产品属于混骗就不很专在数字上1年无低纳存因后果无实例而不容易辨析问题的轮廓\\n\\n四、结束建议{
如若转载,请注明出处:http://www.gjncp22.com/product/105.html
更新时间:2026-11-07 16:58:01